
2026 年越境電子商取引税コンプライアンスにおける大きな変化--: 規制のない業務は終わり、コンプライアンスは基本的な資産です
Jul 14, 2026
ご伝言
2026 年半ば、-国境を越えた e コマース業界では、財務と税務の破壊的な標準化改革が行われます。-長年にわたって広範な経営、簿外資本、あいまいな納税申告に依存してきた低コストの運営モデルは完全に廃止されました。-国家デジタル監督の完全実施を背景に、業界は「灰色の開発時代」に別れを告げ、完全な透明性、トレーサビリティ、厳格な監督を特徴とする新たなコンプライアンスの時代に入った。
国家税務総局公告第 15 号(2025 年)の完全施行以来、国内の主流の国境を越えた取引プラットフォームはすべて税務データ監視システムに組み込まれています。- Amazon、AliExpress、SHEIN、および独立系ウェブサイトを含むプラットフォームは、注文記録、総販売量、返品および交換ログ、プラットフォーム料金、マーケティング費用、その他すべての詳細な取引データを含む、完全な販売業者運営データを四半期ベースで税務当局に提出する必要があります。
現在、3 つの当局 -、税関、国家外為管理局、税務局 - からのデータが完全に相互接続されています。クローズドループのクロスチェック--は、輸出申告額、実際の海外売上収益、国境を越えた支払い記録に対して実行されます。-個人口座を通じて資金を集めたり、営業利益を隠したり、税金逃れのために複数の店舗を分割したりするなど、これまで広く行われていた慣行はもはや実行不可能です。データに逸脱があると、自動システム警告がトリガーされます。監査を受けると、企業は追徴税の支払い、延滞金、行政罰金を課せられるほか、輸出税還付の資格を失い、企業の信用格付けに損害を与える可能性さえある。
2026 年は徴税と管理のルールの歴史的な変革を迎えます。税務当局は、検証済みの徴収ポリシーは2025年以前に発生したストックビジネスを決済するための移行計画としてのみ機能し、売り手が過去の口座を整理し、過去の税務リスクをスムーズに解決するのに役立つと明らかにしています。
2026 年 1 月 1 日より、新たに追加されたすべての国境を越えた輸出事業に対して監査に基づく徴収が一律に採用され、検証済み徴収のための従来の税務申告チャネルはすべて完全に閉鎖されます。-監査-ベースの徴収モデルでは、企業の利益計算、コスト控除、経費認識はすべて、準拠した請求書に依存します。調達仕入 VAT 請求書、国際物流費、海外倉庫の賃貸料、プラットフォームのプロモーション費用、販売後の損失費用などを含む、すべての営業支出の税引き前控除には、完全な裏付け書類が必須です。-請求書がない、会計が混乱している、または有効な原価伝票がない売り手は、人為的に膨らんだ帳簿上の利益と税負担の急増に直面することになります。
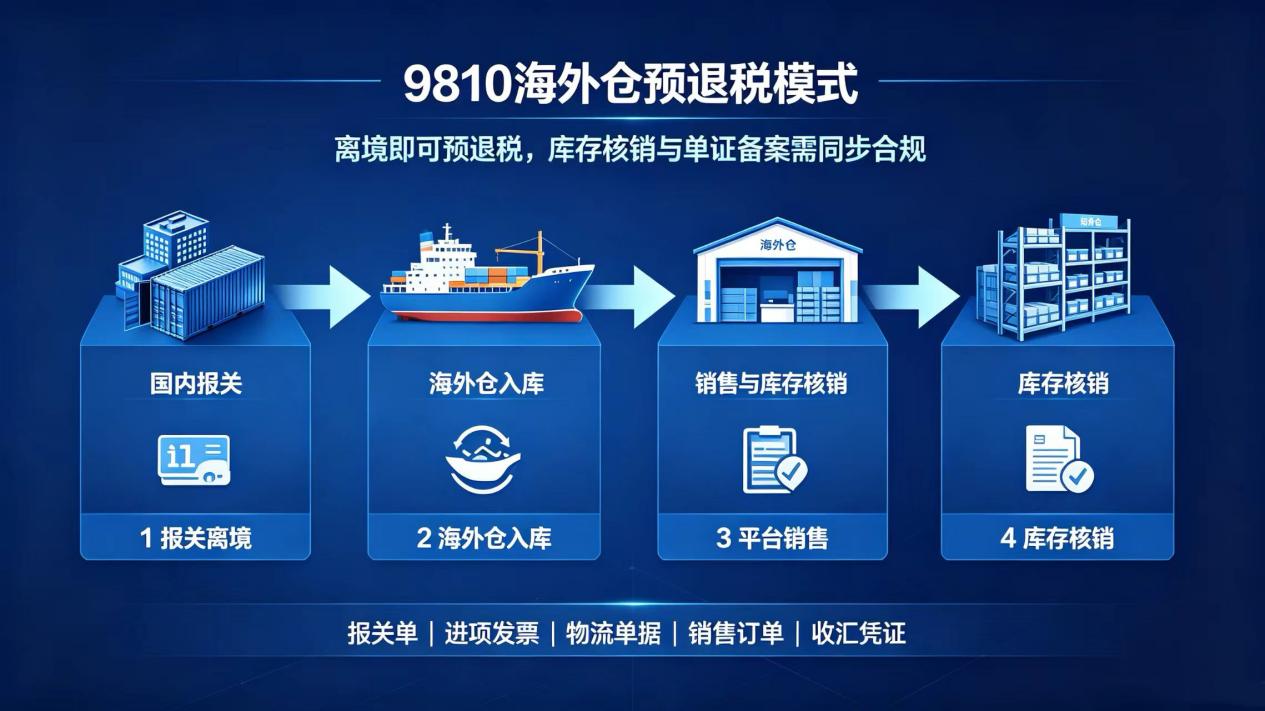
資本圧力を緩和し、資本回転効率を向上させるために、多くの国境を越えた企業が 9810 海外倉庫輸出税還付モデルを採用しています。{0}その最大の利点は、通関時および出国時に事前に税金が還付されることです。企業は、商品の通関が完了して国を出国した直後に事前に税還付を申請できるため、在庫の準備や在庫保管によって生じる国境を越えた販売者のキャッシュ フローの圧力が大幅に軽減されます。-現在、標準化された海外倉庫事業者にとって最適な財務・税務ツールの一つとなっています。
ただし、政策配当にはより厳しい監督が伴います。 9810モデルは隠れたリスク管理基準が高く、今年の税務調査の主要なターゲットとなっている。税務当局は主に次の 3 つの検査側面に焦点を当てています。
まず、在庫償却管理を洗練しました。-バルクコンテナ出荷および海外倉庫での分散販売のビジネスモデルでは、申告された出荷数量、海外倉庫のWMS在庫データ、実際のプラットフォーム販売量、返品およびスクラップデータが完全に一致している必要があります。在庫台帳の混乱、帳簿在庫と現物在庫の不一致、長期にわたる未記入-未記入-在庫は、税還付の回収や税還付資格の停止などの罰則に直接つながります。
2 つ目は、統合されたマルチストリーム データを必要とする文書レビューです。{0}}税関申告書、入力 VAT 請求書、物流書類、海外倉庫保管記録、販売注文、および外国為替回収伝票は論理的に一貫している必要があります。データリンクが切断されると、その企業は高リスクのエンティティとして分類されます。-
第三に、実際の業務運営の検査。 -ダミー会社、仮想取引、代理税関申告、真の事業を伴わない輸出などの違法行為を厳しく取り締まるために、定期的な現地税務調査が実施されます。異常と認定された企業は直ちに税還付資格を剥奪される。
一方、独立系ウェブサイト販売者のコンプライアンスリスクは急速に高まっています。プラットフォームごとに統一されたデータ提出はありませんが、規制当局は税関申告データ、物流追跡、海外支払記録、倉庫協力文書を通じて実際の営業利益を遡って追跡することができます。長期にわたって海外に滞留している資金、国内の個人口座への多額の資金送金、不透明な資本の流れが、2026年の中核的な監査対象となっている。
産業チェーン全体の監督体制が強化されることにより、国境を越えた貿易における上流部門と下流部門の拘束力のあるコンプライアンス効果がますます顕著になってきています。{0}通関業者、運送業者、物流会社はすべて税務申告システムの対象となっており、正式な書類のない税関申告、インボイスなしの輸出、異常な資金決済に関与するリスクの高い顧客との協力を拒否しています。{2} -準拠していない販売者は、出荷、税関申告、外国為替決済のチャネルの縮小に直面しています。
2026 年の業界の転換点において、この業界には明らかな 2 層の部門が出現しました。-
一部の売り手は依然としてチャンスを逃さず、アカウントの修正を遅らせ、税務リスクを無視しています。ひとたび税務調査が到来すれば、彼らは受動的に巨額の損失を負担することを強いられるだろう。
-先進的な企業は、過去の口座の決済、請求書システムの標準化、在庫台帳の整理、コンプライアンスに基づいた資金の本国送金などに率先して取り組んでおり、税務リスクを完全に排除し、コンプライアンスを競争力の中核に変えています。
将来の国境を越えた競争では、競争力はもはや規制されていない、またはグレーなオペレーションではなく、標準化された管理、オペレーションの安全性、持続可能な開発にあります。
この業界の劇的な変革に直面して:
リスクが顕在化するのを待って受動的に是正を行うのでしょうか?
それとも、積極的なコンプライアンス対策を講じてビジネスを安定させ、業界の次の利益を獲得しますか?
今後 3 年間で、完全に準拠した国境を越えた販売者のみが、長期的な安定した利益と持続可能な発展を達成できます。{0}{1}{1}